Scommesse con bonifico bancario, il conto vero lo paga il conto di gioco
 Available in US
31 Ottobre 2026 — Verifiche condotte sull’Elenco dei concessionari autorizzati al gioco a distanza pubblicato da ADM (Agenzia delle Dogane e dei Monopoli), sui termini e condizioni dei singoli operatori e sulle schede dei loro servizi.
Chi cerca un bookmaker che accetti il bonifico cerca quasi sempre la stessa cosa: un modo per mandare denaro sul conto di gioco senza passare dalla carta, e un modo per riaverlo indietro senza sorprese. Sulla prima parte la risposta è sbrigativa — il bonifico compare nell’elenco dei metodi di parecchi concessionari, e nel listino di BetFlag sta accanto a Visa, Mastercard, PostePay, Skrill, PayPal, Neteller, Paysafecard, OnShop e MuchBetter. Sulla seconda parte la risposta è più interessante, e quasi nessuno la dà.
Il conto che il bonifico presenta al lettore non è il costo dell’operazione, perché di norma le ricariche non ne hanno uno. È il tempo. Un bonifico SEPA è lo strumento standardizzato di pagamento in euro dell’area SEPA dal gennaio 2008, e nella forma ordinaria non arriva quando lo hai disposto: arriva quando la banca lo processa. Se il conto di gioco è vuoto e la partita è alle 20:45, questa è l’unica informazione che conta davvero, e non è quella che le pagine promozionali mettono in evidenza.
Come funziona il bonifico su un conto di gioco
Il bonifico SEPA esiste dal gennaio 2008, quando l’area dei pagamenti in euro ha messo in piedi uno strumento unico al posto dei canali nazionali. Da allora la sigla SCT, SEPA Credit Transfer, indica lo stesso oggetto in tutti i paesi aderenti: l’area contava 41 paesi e territori nel 2025. Nella sostanza è un’istruzione alla propria banca perché sposti una somma su un altro conto identificato da un IBAN, e non è una transazione istantanea per natura.
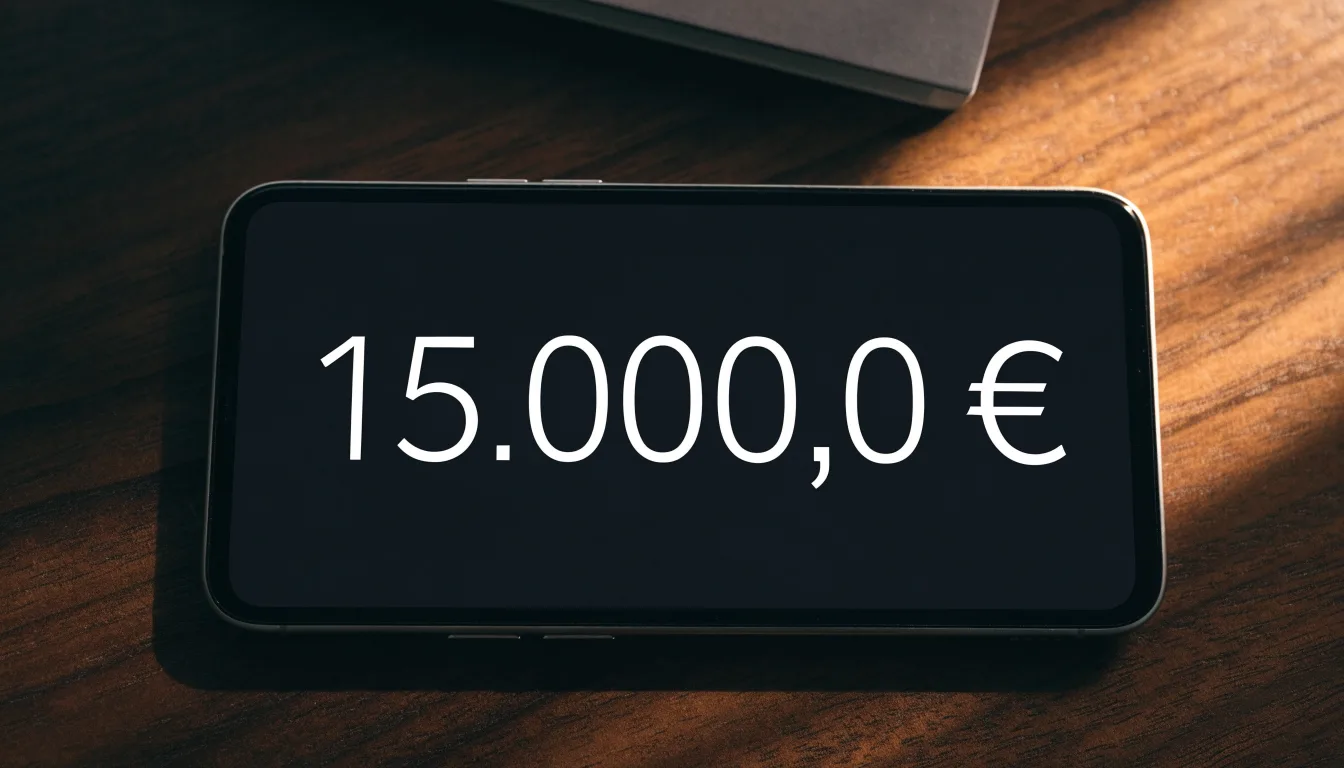
La variante veloce è arrivata dopo. Il bonifico istantaneo SEPA (SEPA Instant Credit Transfer) è stato lanciato a novembre 2017 con adesione facoltativa per le banche, e al lancio il tetto per operazione era di 15.000,00 €. Il tempo di esecuzione dichiarato è inferiore a dieci secondi, con un massimo di venti secondi in circostanze eccezionali. Questo cambia il quadro per chi ricarica un conto di scommesse: un pagamento che arriva in dieci secondi è un pagamento che arriva prima del fischio d’inizio, uno che impiega un giorno lavorativo no.
L’obbligo è arrivato nel 2024. Un regolamento dell’Unione europea adottato a marzo 2024 impone alle banche di offrire il bonifico istantaneo, con la ricezione da gennaio 2025 e l’invio da ottobre 2025. In teoria la ricezione è già garantita su tutta l’area. In pratica la differenza tra «obbligo» e «esperienza» sta in una casella che il lettore può verificare in trenta secondi nel proprio home banking, e vale la pena guardarla prima e non dopo.
Un punto spesso saltato: il bonifico è un movimento tra conti intestati alla stessa persona. I termini degli operatori prevedono strumenti intestati al cliente, e AdmiralBet lo scrive esplicitamente per la propria lista di ricariche. Un conto di gioco non è un conto corrente condiviso, e un bonifico disposto da un conto di famiglia pone una domanda a cui le condizioni di servizio rispondono quasi sempre allo stesso modo.
Che cosa cambia tra bonifico ordinario e istantaneo
Il bonifico ordinario ha il pregio di esistere da sempre e di essere ben capito da chiunque. Il suo costo nascosto è l’incertezza: non il prezzo, l’orario. Chi deposita la sera prima di un evento non ha alcun modo di sapere se il saldo sarà disponibile per la prima partita della giornata successiva, e il rischio di scoprirlo a mercato già aperto è interamente del giocatore.
Quello istantaneo risolve l’orario e introduce tre condizioni. La prima è che esiste solo se entrambe le controparti lo supportano, nella ricezione come nell’invio. La seconda è un tetto per operazione, che al lancio era di 15.000,00 € e che le singole banche possono abbassare, non alzare rispetto al tetto dello schema. La terza è che i limiti giornalieri e mensili dell’home banking si applicano anche qui, e sono spesso più bassi del tetto dello schema.
Per chi scommette, la conseguenza è semplice: il bonifico è un metodo da pianificare, non un metodo da usare all’ultimo minuto. Un giocatore che ricarica una volta al mese con una cifra ragionevole trova nel bonifico un canale comodo e tracciabile. Chi ricarica tre volte a settimana per inseguire gli eventi serali sta usando lo strumento sbagliato, e paga il ritardo in occasioni mancate più che in commissioni.
Il bonifico ha però un secondo vantaggio che le carte non offrono. Lascia una traccia bancaria ordinata, intestata, con una data e un beneficiario. Per chi tiene un registro delle proprie giocate — e chiunque abbia un limite di deposito da rispettare dovrebbe tenerlo — è il metodo che rende più facile ricostruire quanto è entrato nel conto di gioco in un mese.
Panoramica: quali concessionari lo accettano
Tra i tre operatori con concessione ADM considerati qui, AdmiralBet e BetFlag scrivono nero su bianco che il bonifico è tra i metodi accettati. Per William Hill non risulta lo stesso: il suo Benvenuto Sport parla di deposito minimo di 20 € con carta o PayPal entro 7 giorni, e sono quei due canali a comparire dove il deposito conta. Per gli altri due il bonifico è nella lista, e per AdmiralBet la lista è quella che i suoi termini pubblicano.
Un dettaglio che sfugge a chi guarda solo l’elenco dei metodi: la stessa lista vale per il deposito e per il prelievo? AdmiralBet scrive «ricariche online» e cita carta, PostePay/BancoPosta, Skrill, PayPal, Neteller, Paysafecard, Admiral Pay e bonifico, senza costi aggiuntivi e con strumenti intestati al cliente. BetFlag, sul fronte dei versamenti, elenca Visa, Mastercard, PostePay, bonifico, Skrill, PayPal, Neteller, Ricarica, Paysafecard, OnShop e MuchBetter. Che l’uscita segua la stessa strada è un’altra domanda, e la risposta va cercata nella sezione dei prelievi di ciascun operatore, non in quella dei versamenti.
La ricarica BetFlag merita una riga a parte perché è un ibrido. Si compra in tagli da 10, 25, 50 e 100 € presso i punti Epay o MrPay e si usa dopo la validazione del documento. È una via che non passa dalla banca, il che la rende comoda per chi non vuole collegare il conto corrente, e scomoda per chi vuole una traccia unica delle proprie entrate.
La normativa: chi può tenere un conto di gioco in Italia
Il regolatore del settore è ADM (ex AAMS) — così va scritto alla prima menzione, anche se il mercato continua a dire «AAMS» per abitudine. Il quadro è il Decreto legislativo 25 marzo 2024, n. 41, «Riordino del settore dei giochi pubblici, a distanza», pubblicato in Gazzetta Ufficiale n. 78 del 3 aprile 2024. La parola tecnica è «concessione», e non è una licenza aperta: si vince con gara pubblica.
L’articolo 6, comma 1, elenca i giochi che si possono offrire a distanza con una concessione: scommesse a quota fissa e a totalizzatore su eventi sportivi, compresi quelli simulati, e su corse di cavalli; totalizzatori sportivi e ippici; ippica nazionale; giochi di abilità, carte e giochi di sorte a quota fissa; scommesse a quota fissa con interazione diretta tra giocatori, cioè il betting exchange; bingo. L’articolo 6, comma 3, dà ai vincitori della gara la possibilità di gestirne uno o più per non più di nove anni, senza rinnovo. Tra i requisiti ci sono una società di capitali con sede nello Spazio economico europeo, un piano di investimenti e l’impegno ai limiti di deposito che ADM fissa nella gara (articolo 6, comma 5). Condizioni e regime fiscale restano fissi per tutta la durata della concessione (articolo 4, comma 3; articolo 5, comma 3).
La gara di settembre 2025 ha assegnato 52 concessioni a 46 società su 93 domande, a circa 7 milioni di euro per nove anni, e il nuovo regime è partito il 13 novembre 2025. L’«Elenco dei concessionari autorizzati al gioco a distanza» letto il 25 ottobre 2026 ha 52 righe, codici da 16000 a 16051, ciascuna legata a un sito .it. Una stessa società può tenerne più di una: Eurobet Italia S.r.l. gestisce Eurobet, Bwin e Giocodigitale. La concessione è per sito, non per azienda.
Qui sta l’errore che costa più caro a chi fa confronti. L’elenco non ha una colonna dei giochi. Un concessionario può avere il diritto su scommesse sportive, poker e giochi di abilità, giochi di tipo casinò, exchange e bingo in qualunque combinazione. Il nome sull’elenco, da solo, non prova che quell’operatore offra scommesse sportive: lo prova il sito o l’app dell’operatore stesso. E un posto in una classifica non è una concessione.
Sul fronte delle cose su cui si può scommettere, l’articolo 2, lett. s), definisce il «palinsesto» come il programma di eventi — sportivi, comprese le corse dei cavalli, e non sportivi — e di tipi di giocata preparato dal concessionario e approvato da ADM, e una giocata si prende solo su eventi del palinsesto approvato. ADM aggiunge gli eventi uno per uno: a settembre 2026 ha autorizzato la Setka Cup, con bet365 primo partner secondo la stampa di settore. Quali sport e quali tipi di giocata stiano nel palinsesto di ciascun operatore è materia che si legge nel suo programma, non in una lista pubblica.
L’ippica è due cose diverse nella legge. Le scommesse sulle corse dei cavalli, a quota fissa o a totalizzatore, stanno nell’articolo 6, comma 1, lett. a). I «giochi di ippica nazionale» — vincente, accoppiata, tris, quarté, quinté, tutti a totalizzatore, definiti all’articolo 2, lett. h) — richiedono una concessione propria. Se un operatore raccolga online i totalizzatori di ippica nazionale è un punto che non si può dare per scontato.
Gli eventi simulati sono un’altra categoria ancora. L’articolo 2, lett. v) definisce le «scommesse su eventi simulati» come eventi sportivi, di cavalli o di altro tipo generati al computer, mostrati con animazione o con un evento reale preregistrato, e rientrano in una concessione per le scommesse sportive. I siti degli operatori hanno una sezione «Virtuali». Chi deposita con bonifico per giocare sul calcio virtuale di mezzanotte sta usando un prodotto diverso da quello che immagina, con regole fiscali diverse.
Il betting exchange, consentito come gioco separato dall’articolo 6, comma 1, lett. e) e definito all’articolo 2, lett. u), merita una nota. Il giocatore può essere puntatore o bancatore e il concessionario si limita a metterli in contatto anonimo. La documentazione di Betfair è riportata indicare regole ulteriori per i conti sull’exchange italiano, come una puntata minima «back» di 200 centesimi in passi da 50 centesimi; un articolo di settore del 2024 riferisce che il giocatore non deve nulla sulle vincite, perché il prelievo cade sul concessionario. Betfair è descritto come il primo operatore con concessione 16028; quali marchi gestiscano oggi un exchange e con quali commissioni non è dato sapere.
Sul versante dei pagamenti, l’articolo 22, comma 1, prevede un regolamento, concordato con la Banca d’Italia, per impedire ai prestatori di servizi di pagamento di trattare denaro di gioco per operatori senza concessione. La sua entrata in vigore è da confermare, e questo è il tipo di norma che cambia il panorama dei metodi accettati quando arriva.
Meccanismi e termini: chi ha la concessione e che cosa scrive
La tabella che segue non è una graduatoria e non è una raccomandazione. Ogni riga lega un marchio al numero di concessione, alla società concessionaria e a ciò che i suoi termini o le sue schede dichiarano sul deposito. Tre righe sono poche per fare un mercato: altri concessionari esistono, e un marchio assente da qui non è per questo privo di licenza.
| Marchio | Concessione ADM e concessionaria | Che cosa prevedono i suoi termini sul deposito |
|---|---|---|
| AdmiralBet | ADM n. 16048, Admiral Bet S.r.l. | Bonifico bancario tra le ricariche online, senza costi aggiuntivi, con strumenti intestati al cliente |
| William Hill | ADM n. 16044, William Hill Malta Plc | Deposito minimo di 20 € con carta o PayPal per il Benvenuto Sport, entro 7 giorni |
| BetFlag | ADM n. 16008, Betflag S.p.a. | Bonifico tra i versamenti; ricarica BetFlag in tagli da 10, 25, 50 e 100 € presso punti Epay o MrPay, dopo la validazione del documento |
La colonna centrale è quella che il lettore può verificare da solo, ed è l’unica delle tre che non invecchia. Un numero di concessione si controlla sull’elenco ADM e sulla pagina dei termini dell’operatore, che lo dichiara insieme alla società. Il metodo di pagamento, invece, cambia con una riga di aggiornamento, e il bonifico può sparire da una lista senza che nessuno avvisi.
Il caso William Hill è il più istruttivo delle tre righe. Il marchio ha la concessione e ha un’offerta di benvenuto ben definita, ma sul canale che dà il titolo a questa pagina il suo Benvenuto Sport non dice nulla: parla di carta o PayPal, e di un minimo di 20 €. Chi arriva qui cercando specificamente il bonifico trova in William Hill un operatore solido su altri fronti e un vuoto su questo, e la lettura onesta è che il bonifico non è il suo canale.
La tabella non ha una colonna dei costi di ricarica perché, per i due marchi che nominano il bonifico, la voce che si può scrivere è «senza costi aggiuntivi», e per il terzo la ricarica è un prodotto comprato al tabaccaio. Riempire quella colonna con congetture sui tempi bancari sarebbe stato più facile e meno utile: i tempi dipendono dalla banca del lettore, non dall’operatore.
Prevenzione e tutela: i limiti che valgono anche col bonifico
Depositare con bonifico non aggira nulla. Il limite di deposito si applica alla ricarica qualunque sia il canale, e anzi il bonifico è il metodo dove un superamento si vede meglio, perché il movimento bancario è datato e intestato.
L’articolo 15, comma 1, del D.Lgs. 41/2024 prevede un pacchetto di strumenti: limiti autoimposti su tempo, spesa e perdita; limiti sugli importi depositati in un periodo definito, fissati dal concessionario in base all’età e al comportamento del giocatore secondo protocolli approvati da ADM; messaggi automatici su durata e spesa; strumenti di autoesclusione, anche per categoria di prodotto; un canale di contatto aperto almeno cinque giorni a settimana, otto ore al giorno. Alla registrazione il giocatore sceglie un limite di deposito settimanale o mensile. Le pagine degli operatori mostrano un limite settimanale al momento dell’iscrizione, un abbassamento che ha effetto immediato e un’attesa di sette giorni per alzarlo.
AdmiralBet declina la cosa in modo più analitico: in registrazione chiede di impostare un limite massimo di ricarica, di spesa e di tempo di gioco su base giornaliera, settimanale e mensile, con effetto immediato per un limite ridotto e sette giorni di attesa per uno aumentato. È la stessa asimmetria di fondo, scritta per esteso: si scende quando si vuole, si sale con calma.
Il Registro Unico degli Autoesclusi, il RUA, istituito nel 2018, blocca ogni piattaforma online con concessione ADM e le sale fisiche. È il punto in cui la differenza tra un operatore con concessione e uno senza smette di essere teorica: i siti privi di concessione non sono collegati al RUA, e un giocatore autoescluso lì non è protetto da nulla.
I periodi di autoesclusione di AdmiralBet meritano attenzione perché stanno cambiando. I suoi termini prevedono 30, 60 o 90 giorni oppure il tempo indeterminato, con effetto su tutte le piattaforme di gioco online autorizzate in Italia; dal 1° febbraio 2026 la durata va da 7 a 270 giorni, oppure indeterminata con revoca possibile dopo 9 mesi. Un giocatore che si esclude oggi pensando a una finestra di tre mesi guardi le date: la regola che troverà applicata potrebbe essere quella nuova. Secondo la stampa di settore, le forme parziali di esclusione partono proprio dal 1° febbraio 2026.
Sul fronte dell’informazione, l’articolo 15, comma 2, impone a ogni concessionario di spendere lo 0,2 % del proprio ricavo netto, per un massimo di 1.000.000 € l’anno, in campagne informative o di comunicazione responsabile su temi fissati da una commissione governativa. bet365, dal canto suo, indica per i residenti in Italia il Telefono Verde Nazionale Gioco d’azzardo 800 55 88 22, accanto a periodi di pausa, limiti di versamento, avvisi sull’attività di gioco e autoesclusione.
L’età è fissata a 18 anni, e l’apertura del conto passa da un’identificazione completa. BetFlag rimanda alle procedure con SPID e con CIE accanto alla registrazione classica; senza SPID il conto va validato entro 30 giorni, altrimenti è sospeso e i prelievi sono bloccati, come dichiarano le pagine degli operatori. Chi apre un conto di gioco dovrebbe mettere in conto questa finestra prima di depositare, perché un conto sospeso è un conto da cui il bonifico non esce.
Liquidazione: quando i soldi tornano indietro
Qui il bonifico smette di essere un’alternativa alla carta e diventa un problema di tempi, perché il prelievo non finisce quando l’operatore lo approva. Finite le verifiche interne, il denaro riparte verso la banca e ricomincia un percorso che ha le regole di un bonifico normale: se l’operatore dispone un SEPA istantaneo e la banca lo riceve, il tempo dichiarato è sotto i dieci secondi, con un massimo di venti in circostanze eccezionali; se dispone un ordinario, il tempo è quello del circuito.
La conseguenza pratica è che il prelievo con bonifico è la via più tracciabile e raramente la più rapida. Chi ha bisogno del denaro su una carta entro un’ora sta guardando il metodo sbagliato; chi vuole vedere la somma comparire sul conto corrente con una data e un ordinante riconoscibile sta guardando quello giusto. Non è un difetto del sistema, è la sua natura.
Un’avvertenza che vale più di ogni altra in questa sezione: un prelievo può essere bloccato da un documento non validato, e in quel caso nessuna velocità di circuito aiuta. La finestra dei 30 giorni per la verifica del conto è il primo posto dove guardare quando un prelievo «non arriva».
Su questo terreno i tre marchi si comportano in modo diverso, e la differenza non sta nel metodo ma nel contesto in cui il metodo vive. BetFlag mette il bonifico nella lista dei versamenti, e la Ricarica si compra nei punti Epay o MrPay: due strade, una bancaria e una no, con la seconda che richiede la validazione del documento prima dell’uso. AdmiralBet dichiara l’assenza di costi aggiuntivi sulle ricariche online e strumenti intestati al cliente, che è la condizione tecnica perché un bonifico non venga respinto in partenza. William Hill, come detto, sul bonifico non si pronuncia.
Un’ultima nota sui tempi che nessun operatore controlla: le banche italiane hanno dovuto adeguarsi al bonifico istantaneo con la ricezione da gennaio 2025, ma la ricezione non è l’invio. Se il proprio istituto non ha ancora attivato l’invio, la comodità del canale veloce resta teorica anche quando l’operatore lo usa in uscita.
Valutazione: i criteri con cui questi tre sono messi in fila
Tre criteri, e il primo non è il metodo di pagamento. Il primo è la concessione: un numero ADM verificabile lega il marchio a un regime, al RUA, alla vigilanza e a una sede legale italiana per le controversie. Il secondo è ciò che l’operatore scrive davvero sul deposito, non ciò che una pagina promozionale lascia intendere. Il terzo è la coerenza tra il metodo che cerchi e l’offerta che trovi, perché un bonus che richiede carta o PayPal per il deposito minimo è un bonus che al bonifico non parla.
Applicando l’ordine, AdmiralBet è l’unico dei tre che nomina il bonifico, lo colloca tra le ricariche online, dichiara l’assenza di costi aggiuntivi e aggiunge il requisito degli strumenti intestati al cliente. È il quadro più completo sul tema di questa pagina, e non per merito di un bonus: per merito di una lista scritta.
BetFlag copre il bonifico sul fronte dei versamenti e aggiunge una seconda via, la Ricarica fisica, che nessuno degli altri due ha. La sua forza in questa comparazione è la ridondanza dei canali; il suo punto debole è che il dettaglio operativo di quella seconda via — tagli, punti vendita, validazione del documento — va letto prima, non dopo.
William Hill arriva ultimo su questo criterio specifico, e va detto con chiarezza perché un lettore che cerca il bonifico merita di saperlo subito. Ma la sua offerta di benvenuto è la più dettagliata delle tre sul piano delle condizioni, e questo conta per un giocatore che il metodo di deposito lo scegle in funzione del bonus.
AdmiralBet: la lista dei metodi più esplicita del trio
Il marchio ha la concessione ADM n. 16048, intestata ad Admiral Bet S.r.l., e il suo sito italiano è AdmiralBet. Sulla materia di questa pagina è l’operatore che scrive di più: carta di credito o debito, Carta PostePay/BancoPosta, Skrill, PayPal, Neteller, Paysafecard, Admiral Pay e bonifico bancario, senza costi aggiuntivi, con strumenti intestati al cliente.
La formula «strumenti intestati al cliente» sembra una formalità e non lo è. È la regola che impedisce a un conto di gioco di diventare un conto di famiglia, e con il bonifico è la regola che più spesso manda a monte un deposito, perché una banca che vede un ordinante diverso dal titolare ha il diritto di fermare l’operazione. Chi ricarica dal conto cointestato con il partner legga quella riga prima di disporre il bonifico, non dopo.
Il quadro dei limiti è altrettanto dettagliato. In registrazione il marchio chiede di impostare un limite massimo di ricarica, di spesa e di tempo di gioco su base giornaliera, settimanale e mensile; un limite ridotto ha effetto immediato, uno aumentato dopo 7 giorni. Per chi usa il bonifico questo significa che il tetto alla ricarica è già lì prima del primo deposito, e coincide esattamente con il canale che si sta usando.
L’autoesclusione è la parte che sta cambiando: 30, 60 o 90 giorni oppure tempo indeterminato, con effetto su tutte le piattaforme di gioco online autorizzate in Italia, e dal 1° febbraio 2026 durata da 7 a 270 giorni o indeterminata con revoca possibile dopo 9 mesi.
Verdetto. Sulla materia specifica del bonifico AdmiralBet è il riferimento dei tre: la lista è esplicita, il canale è senza costi aggiuntivi e il requisito dell’intestazione è scritto invece che sottinteso. Il prezzo di questa chiarezza è una configurazione iniziale più lunga del solito, tre limiti da fissare prima di poter giocare, e un giocatore che cerca un deposito immediato senza domande troverà il percorso più faticoso di quanto si aspettasse.
William Hill: concessione solida, bonifico fuori dal suo Benvenuto
William Hill opera con la concessione ADM n. 16044, intestata a William Hill Malta Plc, sul sito italiano William Hill. È il marchio dei tre che questa pagina tratta con più cautela sul tema che le dà il titolo, e conviene dirlo subito: sul bonifico i suoi materiali non si pronunciano.
Dove si pronuncia è sul Benvenuto Sport, ed è una delle descrizioni più articolate del trio. Il bonus cash è pari al 100 % del primo deposito fino a 50 €, con deposito minimo di 20 € con carta o PayPal entro 7 giorni, erogato in tranche da 10 € su multiple di almeno 5 selezioni con quota minima 5.00 giocate con denaro reale.
Vale la pena leggere quella riga due volte, perché contiene tutto ciò che un bonus di benvenuto di solito nasconde in tre pagine. Il deposito che fa scattare l’offerta è di 20 € e va fatto con carta o PayPal: il bonifico, anche se il marchio lo accettasse per la ricarica, non è il canale con cui si sblocca questa promozione. Le tranche da 10 € significano che i 50 € non arrivano insieme ma a pezzi. La quota minima 5.00 sulle multiple è la condizione che seleziona il tipo di giocatore: chi gioca singole a quota bassa non tocca il bonus. E «con denaro reale» esclude che le tranche stesse si riciclino per generarne altre.
Cinque selezioni a quota 5.00 non sono una combinazione da pomeriggio della domenica. Sono il tipo di multipla che un giocatore costruisce o non costruisce, e che comunque perde più spesso di quanto vinca — non per sfortuna, per aritmetica: ogni selezione aggiunta moltiplica le quote e riduce la probabilità.
Verdetto. L’offerta di benvenuto è la più trasparente delle tre sul piano delle condizioni, e il requisito di quota minima 5.00 la rende inadatta a chi gioca prudente: chi punta su quote basse guardi altrove, senza rimpianti. Sul bonifico, invece, questo marchio non ha nulla da dire al lettore di questa pagina, e chi cerca specificamente quel canale troverà la risposta in un altro dei due.
BetFlag: due strade per ricaricare, una che non passa dalla banca
BetFlag ha la concessione ADM n. 16008, intestata a Betflag S.p.a., sul sito italiano BetFlag. Sulla materia di questa pagina è il marchio con la struttura più interessante, perché il bonifico non è la sua unica via d’ingresso.
Sui versamenti elenca Visa, Mastercard, PostePay, bonifico, Skrill, PayPal, Neteller, Ricarica, Paysafecard, OnShop e MuchBetter. Sul fronte dell’identificazione rimanda alle procedure con SPID e con CIE accanto alla registrazione classica, con il divieto di gioco ai minori di 18 anni. La Ricarica BetFlag si compra in tagli da 10, 25, 50 e 100 € presso i punti Epay o MrPay e si usa dopo la validazione del documento.
Quella seconda strada è il vero carattere del marchio. Un giocatore che non vuole collegare il conto corrente al conto di gioco compra una ricarica al tabaccaio, la valida e deposita in contanti, senza che nessun istituto di credito veda la transazione. È una comodità reale e ha un costo di contesto: richiede la validazione del documento prima dell’uso, e non lascia quella traccia bancaria ordinata che rende facile ricostruire quanto è entrato nel conto in un mese.
Sul versante delle promozioni il marchio ha due offerte di natura molto diversa. Il Welcome Bonus Sport è pari al 100 % del primo deposito, accreditato su saldo, fino a 5.000 €. Il bonus senza deposito vale 10 € più 200 Fun Flag per chi apre un conto: i 10 € vanno giocati in un’unica scommessa con quota totale minima 5.00 entro 3 giorni dall’attivazione, che avviene dopo la verifica di documento, cellulare ed e-mail entro 30 giorni dalla registrazione.
Il paragone tra le due offerte è il modo più onesto di leggere la seconda. Un bonus che si sblocca solo dopo la verifica del documento, del cellulare e dell’e-mail, con una finestra di 30 giorni per la verifica e di 3 giorni per giocare, chiede al giocatore una sequenza precisa in un ordine preciso. Chi si registra e si dimentica ha perso l’offerta senza aver mai giocato.
Verdetto. La doppia via di ricarica è la ragione per scegliere questo marchio, e il bonus senza deposito è la ragione per rispettarne le scadenze: la sequenza verifica-attivazione-giocata è il punto in cui l’offerta si vince o si perde, e chi non ha la pazienza di seguirla con il calendario in mano non ne ricaverà nulla.
Verifica: come si controlla una concessione ADM
Il primo passo non è su un motore di ricerca. È l’«Elenco dei concessionari autorizzati al gioco a distanza» pubblicato da ADM, letto il 25 ottobre 2026: 52 righe, codici da 16000 a 16051, ciascuna legata a un sito .it. Si cerca il marchio, si legge il codice e si legge il nome della società. Spesso sono due cose diverse: la ragione sociale raramente porta il nome del marchio, e questo è esattamente il dettaglio che distingue una verifica fatta bene da una fatta di fretta.
Poi si apre la pagina dei termini dell’operatore e si confrontano numero e società con quelli dell’elenco. I concessionari dichiarano la propria concessione nei termini, ed è lì che il confronto si chiude. Un marchio che non compare da nessuna parte nell’elenco non ha titolo per accettare giocate in Italia, per quanto la sua offerta sia ben presentata.
Il terzo controllo è il più utile e il più trascurato: leggere la lista dei metodi di pagamento nelle condizioni contrattuali e non nella pagina promozionale. È nelle condizioni che compaiono le formule come «strumenti intestati al cliente» e «senza costi aggiuntivi», ed è lì che si trova la lista completa di un operatore invece di quella pubblicizzata.
La lista ADM non è però un certificato di sportività. Non ha una colonna dei giochi, e un concessionario può offrire casinò e bingo senza avere un bookmaker. Chi cerca un operatore per le scommesse sportive controlli anche la sezione sportiva del sito, e non si fermi al codice di concessione: è un controllo in più, ma è quello che separa un elenco di licenze da una scelta consapevole.
Verifica: giurisdizione, siti oscurati e conseguenze per chi scommette
La concessione per sito non è un vezzo burocratico. L’articolo 22, comma 1, prevede un regolamento, concordato con la Banca d’Italia, per impedire ai prestatori di servizi di pagamento di trattare denaro di gioco per operatori privi di concessione. La disposizione esiste proprio perché il canale del denaro è il punto in cui un mercato illegale si regge o cade.
Il sistema di blocco è attivo. ADM, con la Guardia di Finanza e Sogei, tiene la lista dei siti legali legati ai concessionari e la lista dei siti di cui è inibito l’accesso, entrambe pubbliche sui siti di ADM e della Guardia di Finanza; i prestatori di servizi internet e di pagamento che violano un ordine di ADM sono sanzionati da 30.000 € a 180.000 € per violazione. ADM reindirizza i domini inibiti a una pagina di avviso. Il blocco funziona a livello DNS e alcuni provider sono in ritardo: un ordine del 2025 ha portato il totale a 11.481 domini secondo la stampa di settore, gli aggiornamenti del 2026 ne aggiungono da decine a centinaia ciascuno, e i mirror ricompaiono in poche ore. Il termine che riassume il risultato è «oscurati».
Sul lato del giocatore, la Legge 13 dicembre 1989, n. 401, articolo 4, nella lettura che ADM stessa ne dà il 28 febbraio 2024, prevede l’arresto fino a tre mesi e un’ammenda per chi pubblicizza in Italia giochi, scommesse e lotterie accettate all’estero, e sanziona con ammenda e arresto fino a tre mesi anche il partecipante a scommesse organizzate da operatori non concessionari. L’importo dell’ammenda e l’esistenza di procedimenti contro singoli giocatori non sono noti, ma la regola è scritta e vale. Per gli operatori, l’articolo 4, comma 4-bis, copre la raccolta di scommesse in Italia anche quando sono accettate all’estero.
La differenza pratica tra i due mondi si riduce a tre voci. Un operatore con concessione porta il RUA, la vigilanza ADM, strumenti di limite obbligatori e un foro italiano per le controversie. Un marchio .com senza concessione non porta nulla di tutto questo, è esposto al blocco DNS e, per come ADM stessa descrive la regola, espone il giocatore a una sanzione di natura penale. Il bonifico, in questo confronto, non è neutro: è un movimento bancario verso un beneficiario che può essere un concessionario o un soggetto estero, e le due cose non sono equivalenti davanti a nessuno.
Il conto vero delle promozioni di benvenuto
Le tre offerte di benvenuto hanno una cosa in comune e un difetto comune. La cosa in comune: sono tutte legate al primo deposito, tranne il bonus senza deposito di BetFlag. Il difetto comune: nessuna delle tre si sblocca con un bonifico. William Hill chiede carta o PayPal per il deposito minimo di 20 €; BetFlag chiede una prima ricarica per il bonus di 5.000 € e la verifica di documento, cellulare ed e-mail per i 10 € senza deposito; AdmiralBet colloca il bonifico tra le ricariche ma non lo indica come canale della promozione.
Qui sta la contraddizione che questa pagina esiste per chiarire. Chi deposita con bonifico sceglie il canale più tracciabile e meno immediato del mercato, e poi scopre che le condizioni del bonus spesso chiedono un accredito immediato. Le due cose convivono, ma in un ordine preciso: prima si versa col bonifico e si gioca con denaro reale, poi si guarda se l’offerta di benvenuto è ancora raggiungibile per un’altra via.
Un’ultima voce di contesto. Il Decreto Dignità, articolo 9 del D.L. 12 luglio 2018, n. 87, convertito dalla L. 96/2018, è in vigore, e ADM lo cita il 28 febbraio 2024 nella sua forma integrale: è vietata qualsiasi forma di pubblicità, anche indiretta, relativa a giochi o scommesse con vincite di denaro, comunque effettuata e su qualunque mezzo, incluse le manifestazioni sportive, culturali o artistiche, le trasmissioni televisive o radiofoniche, la stampa quotidiana e periodica, le pubblicazioni in genere, le affissioni e internet. AGCOM vigila, con una sanzione pari al 20 % del valore della pubblicità e comunque non inferiore a 50.000 € per violazione.
Il divieto riguarda la pubblicità, non l’esistenza dei bonus: non esiste un tetto di legge all’importo di un bonus né ai requisiti di puntata, e per questo le condizioni concrete stanno solo nei termini di ciascun operatore. Nel 2025 AGCOM non ha registrato sanzioni per violazioni del divieto; il TAR Lazio, con l’ordinanza n. 15037 del 29 luglio 2025, ha rimesso alla Corte costituzionale la questione del minimo fisso di 50.000 €; due rinvii pregiudiziali alla Corte di giustizia dell’Unione europea sono pendenti (C-421/24 sulla responsabilità delle piattaforme, C-194/25 sulla notifica della norma). Una proposta di modifica al bilancio 2026, per rimuovere il divieto sulle forme indirette come le sponsorizzazioni, non risulta approvata, e alla data di verifica il divieto è in vigore.
La tassa sulle scommesse: chi la paga e chi non la vede
Il lettore che deposita con bonifico si chiede, prima o poi, se le vincite siano tassate. La risposta breve è che il prelievo cade sull’operatore, non sul giocatore, ma la geografia della questione conta.
L’imposta unica sulle scommesse sportive a quota fissa è regolata dal D.Lgs. 23 dicembre 1998, n. 504, articolo 4, come modificato dalla legge di bilancio per il 2025, il cui numero è da confermare: 20,5 % se la raccolta avviene sulla rete fisica e 24,5 % se avviene a distanza, calcolata sulla differenza tra le puntate e le vincite secondo la stampa di settore. Le scommesse a quota fissa sull’ippica pagano le stesse aliquote, contro il 43 % e il 47 % di prima. Le scommesse su eventi simulati pagano il 24,5 % dell’importo raccolto al netto delle vincite restituite. Una proposta nel «Decreto Sport» per portare le aliquote al 21 % e al 25 % non è entrata in vigore. Se i crediti di bonus entrino nella base imponibile non risulta.
Per il giocatore, le vincite pagate da un concessionario ADM non sono tassate in capo a lui e non si dichiarano, perché il prelievo cade sul concessionario: la formulazione della stampa di settore, nel 2024 e nel 2026, è «tassate alla fonte», con il giocatore che riceve la somma netta e non dichiara nulla. È una ricostruzione riportata dalla stampa e non confermata su una pagina dell’amministrazione finanziaria, e per questo va chiusa con l’unica frase sensata: consultare un commercialista.
Le vincite da siti non in concessione o esteri seguono un’altra strada. L’Agenzia delle Entrate, con la risoluzione n. 141/E del 30 dicembre 2010, tratta le vincite online come «redditi diversi» ai sensi dell’articolo 67, comma 1, lett. d, del TUIR, anche per i siti registrati o ospitati all’estero, imponibili secondo l’articolo 69 del TUIR per l’intero importo ricevuto senza deduzioni; la lettura pratica è nessuna ritenuta e una dichiarazione nel Modello Redditi PF o nel 730. L’aliquota IRPEF applicata non è nota. La posizione si enuncia così: andrebbero dichiarate come redditi diversi secondo l’interpretazione dell’Agenzia delle Entrate; non è consulenza fiscale.
Questa è, in fondo, la voce di costo più grande che il bonifico porta con sé. Non la commissione, che spesso non c’è. Il fatto che un deposito verso un concessionario italiano e un bonifico verso un beneficiario estero producano due trattamenti fiscali diversi, e che il secondo metta il giocatore davanti a un adempimento che il primo non richiede.
Che cosa costa davvero questo metodo
Il bonifico ha una qualità che nessun altro canale ha in questa misura: rende visibile il denaro che entra nel conto di gioco. Un limite di deposito applicato a un bonifico produce un movimento bancario datato; un limite applicato a una carta produce un addebito che si perde tra gli altri. Chi vuole controllare la propria spesa trova in questo metodo un alleato, non un ostacolo.
Il prezzo è l’attesa, e non è un prezzo simbolico. Un deposito disposto la sera per una partita della mattina dopo è un deposito che potrebbe non arrivare in tempo, e il tetto per operazione del bonifico istantaneo al lancio era di 15.000,00 €, con le banche libere di applicarne di più bassi. Chi pianifica trova il metodo giusto; chi insegue l’evento serale paga l’attesa in occasioni perse.
Il secondo costo è la sequenza. Intestazione del conto, validazione del documento con la finestra dei 30 giorni, limiti da configurare alla registrazione, ed eventualmente una promozione con una sua finestra di 3 o 7 giorni. Chi apre un conto con bonifico e pensa di giocare il giorno stesso sta probabilmente saltando un passaggio, e quel passaggio costa più del ritardo che crede di evitare.
Il terzo è l’opacità sui prelievi. Che un operatore accetti il bonifico in entrata non dice che lo usi in uscita, e su questo nessuno dei tre marchi considerati qui offre una risposta nella stessa riga in cui elenca le ricariche. È il tipo di dettaglio che si trova leggendo la sezione dei prelievi delle condizioni contrattuali, e vale la pena leggerla prima di depositare, perché è l’unico momento in cui la informazione è ancora utile.
Domande frequenti su scommesse e bonifico bancario
Quali metodi di pagamento accettano i bookmaker con concessione ADM?
Dipende dall’operatore, perché non esiste una lista di legge dei canali approvati. Le condizioni dei singoli marchi sono l’unica fonte: AdmiralBet nomina carta, PostePay/BancoPosta, Skrill, PayPal, Neteller, Paysafecard, Admiral Pay e bonifico; BetFlag elenca Visa, Mastercard, PostePay, bonifico, Skrill, PayPal, Neteller, Ricarica, Paysafecard, OnShop e MuchBetter. La ricarica in contanti nei punti vendita autorizzati è prevista dall’articolo 13 del D.Lgs. 41/2024.
Quali limiti di deposito si impostano su un bookmaker con concessione ADM?
Alla registrazione si sceglie un limite di deposito settimanale o mensile. L’articolo 15, comma 1, del D.Lgs. 41/2024 prevede limiti autoimposti su tempo, spesa e perdita, oltre a limiti fissati dal concessionario in base all’età e al comportamento del giocatore. AdmiralBet chiede di impostare un limite massimo di ricarica, spesa e tempo di gioco su base giornaliera, settimanale e mensile, con sette giorni di attesa per alzarlo.
Come si verifica che un bookmaker abbia la concessione ADM?
Si consulta l’«Elenco dei concessionari autorizzati al gioco a distanza» di ADM, che al 25 ottobre 2026 ha 52 righe con codici da 16000 a 16051, ciascuna legata a un sito .it. Si legge il numero di concessione e il nome della società, poi si confrontano con quelli dichiarati nella pagina dei termini dell’operatore. Attenzione: la ragione sociale quasi mai coincide con il nome del marchio.
Da che età si può scommettere e che cosa si controlla all’apertura del conto?
L’età è 18 anni, e il gioco ai minori è vietato. L’apertura di un conto di gioco richiede un’identificazione completa: i moduli classici con copia del documento, oppure SPID e CIE. Senza SPID il conto va validato entro 30 giorni, altrimenti viene sospeso e i prelievi restano bloccati. BetFlag rimanda alle procedure con SPID e CIE accanto alla registrazione tradizionale.
Le vincite delle scommesse sportive sono tassate in Italia?
Le vincite pagate da un concessionario ADM non sono tassate in capo al giocatore e non si dichiarano, perché il prelievo cade sull’operatore: la stampa di settore parla di somme «tassate alla fonte». Le vincite da siti senza concessione o esteri, secondo la risoluzione n. 141/E del 30 dicembre 2010 dell’Agenzia delle Entrate, andrebbero dichiarate come redditi diversi. Non è consulenza fiscale: consultare un commercialista.
Come si calcola la vincita di una scommessa dalla puntata e dalla quota?
Il ritorno di una singola vincente è la puntata moltiplicata per la quota, e il profitto netto è la puntata moltiplicata per la quota meno uno. Con 10 € a quota 1,85 il ritorno è 18,50 € e il profitto netto 8,50 €, con la quota scritta con la virgola come vuole l’uso italiano. In una multipla le quote delle selezioni si moltiplicano in un unico prezzo.
Pagamenti e prelievi – Scommesseformula1.com
Contenuto creato dal team «Scommesseformula1.com»
